一、行业概述
金属切割及焊接设备是装备制造业的基础性产业,广泛应用于机械制造、汽车、船舶、航空航天、建筑、能源等领域。2011-2015年期间,随着中国工业化进程的深入推进和制造业转型升级的加速,金属切割及焊接设备产业呈现出规模扩张与结构调整并行的特征。
二、产业形势分析
(一)市场规模与销售情况
2011-2015年,中国金属切割及焊接设备行业销售收入总体保持增长态势,但增速呈现前高后低的特征。2011年,受四万亿投资滞后效应和制造业景气度较高影响,行业销售收入增速处于较高水平;2012-2013年,随着宏观经济增速放缓、下游需求减弱,行业销售增速有所回落;2014-2015年,在产业升级和自动化需求拉动下,中高端产品占比提升,行业销售结构逐步优化。
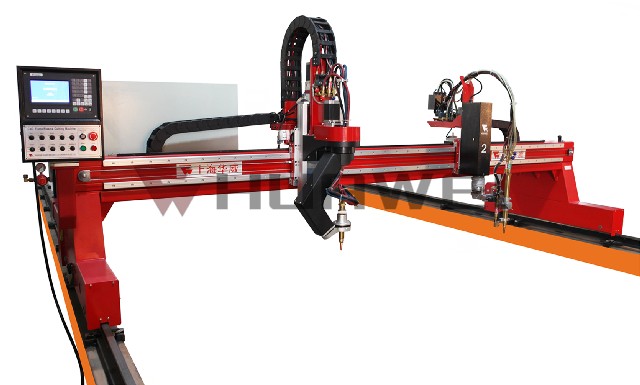
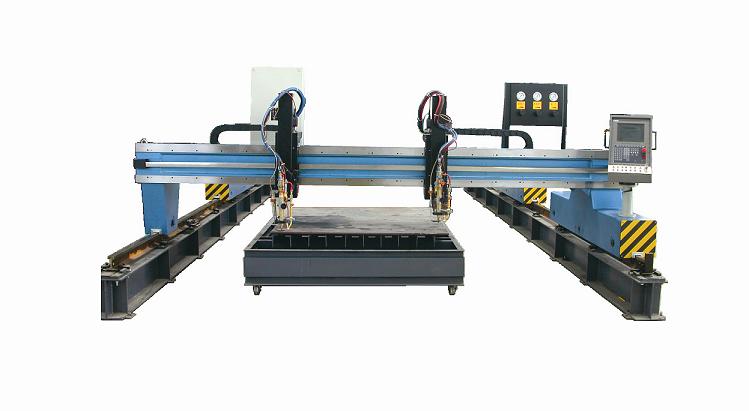
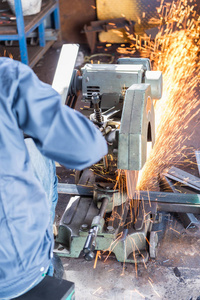
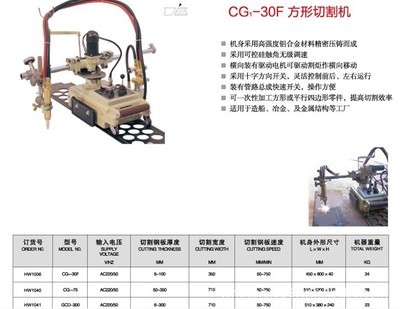
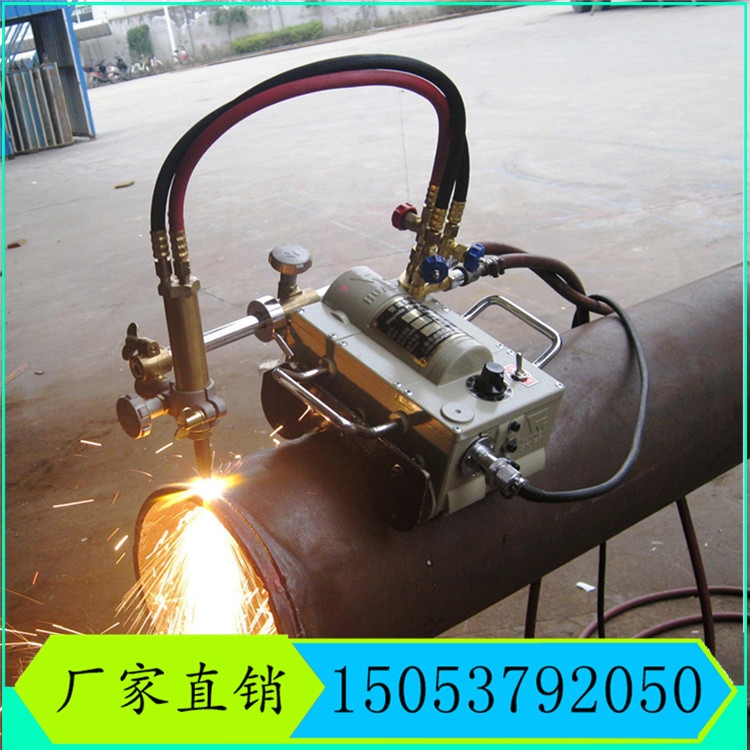
从销售结构看,传统手工焊接和切割设备仍占据较大市场份额,但数控切割机、自动化焊接专机、激光切割设备等高附加值产品需求增长明显加快,销售占比逐年提升。
(二)供给与竞争格局
行业内企业数量众多,市场集中度较低,竞争较为激烈。低端产品同质化严重,价格竞争激烈;中高端市场则以外资品牌和国内少数优势企业为主。2011-2015年,国内企业通过技术引进和自主创新,在数控切割、自动化焊接等领域取得一定突破,国产替代进程逐步推进。
(三)区域分布特征
产业主要集中在长三角、珠三角、环渤海等制造业发达地区,其中江苏、浙江、广东、山东等省份企业数量较多,产业集群效应初步形成。
(四)进出口形势
2011-2015年,中国金属切割及焊接设备出口规模总体扩大,但出口产品以中低端为主,进口则以高端自动化设备为主,贸易逆差在高端产品领域仍然存在。
(五)影响行业发展的主要因素
有利因素包括:制造业转型升级政策支持、自动化智能化需求增长、下游行业固定资产投资保持一定规模。不利因素包括:宏观经济增速放缓、低端产能过剩、核心技术对外依存度较高、原材料价格波动等。
三、投资前景预测
(一)需求前景
2011-2015年及之后一段时期,下游汽车制造、轨道交通、航空航天、新能源装备等领域对高效、精密、自动化切割焊接设备的需求将持续增长。激光切割、机器人焊接、数控切割等细分领域具备较好的成长空间。
(二)投资方向建议
一是关注自动化、智能化切割焊接设备的研发制造企业;二是关注在激光加工、机器人焊接系统集成领域具备技术优势的企业;三是关注具备进口替代能力的国内优势企业;四是关注产业链上下游整合机会。
(三)风险提示
投资者需关注宏观经济波动风险、行业低端产能过剩风险、技术研发不及预期风险、原材料价格波动风险以及市场竞争加剧导致利润率下降的风险。
四、结论
2011-2015年,中国金属切割及焊接设备产业处于由大向强转变的关键阶段,销售规模总体增长但结构分化明显。传统设备市场竞争激烈,中高端自动化、智能化设备成为行业增长的主要驱动力。对于投资者而言,应重点关注技术升级和进口替代主线,审慎评估宏观周期和行业竞争风险,把握产业结构调整带来的投资机遇。